
داده های ریسک سیستماتیک (بتا) شرکت های بورسی از سال 1388 تا 1405
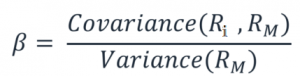
ریسک سیستماتیک (beta) که جهت سنجش تأثیرات متغیرهای کلان اقتصادی(شاخص بورس) بر بازده شرکت ها می باشد گفته می شود و برای محاسبه اندازه این ریسک از شاخص بتا استفاده می شود. در واقع ضریب بتا بیانگر حساسیت بازده سهام نسبت به بازده شاخص کل می باشد. برای محاسبه آن ازضریب بتای رگرسیونی استفاده می شود که از تقسیم کوواریانس بازده های سهم و بازار بر واریانس بازده بازار استفاه می شود.
این ضریب همان ضریب رگرسیونی متغیر مستقل می باشد.
فروش پایان کار ما نیست( پشتیبانی رایگان محصول و ارایه راهنمایی در صورت نیاز)
در صورت بروز نبودن داده ها از طریق ایمیل درخواست خود را ثبت نمایید تا بصورت رایگان ارسال گردد.
جهت کمک به محققین عزیز داده های ریسک سیستماتیک در بازه زمانی 1388 تا 1402 تهیه و آماده دانلود می باشد.
- نوع فایل: اکسل
- تعداد ستون ها:3
- تعداد سال ها: 13
- تعداد شرکت ها: 163
توضیحات: جهت محاسبه بتا پس از محاسبه بازدهی های بازار و تمامی شرکتها بتای آن ها به تفکیک سال و شرکت محاسبه شده است.
تضمین صحت محاسبات و بازگشت مبلغ
استفاده از داده ها فقط با ذکر منبع دیتا بورس امکان پذیر می باشد.
داده های بورسی را از ما بخواهید
قبول هر گونه سفارشات تهیه داده
علی نوری: whats app 09122410459
مدیر دیتا بورس


دیدگاهی بنویسید